PT Bank Tabungan Negara Tbk memperkuat aplikasi Bale by BTN sebagai ekosistem hunian digital dengan mengintegrasikannya ke platform properti Rumah123. Lewat satu aplikasi, calon pembeli bisa mencari hunian, mengukur kelayakan pembiayaan, mengajukan KPR, sampai memantau proses pengajuan hingga persetujuan. Sasarannya disebut jelas: generasi muda, Gen Z dan milenial, yang terbiasa menyelesaikan urusan finansial dari layar.
BTN menyatakan dirinya sebagai bank pertama yang menjalankan inisiatif pengajuan KPR secara daring, di mana nasabah bisa memasukkan data dan dokumen yang dibutuhkan tanpa datang ke kantor cabang.
Yang dijanjikan integrasi semacam ini adalah kecepatan di paruh depan. Paruh belakangnya, bagian yang menentukan rumah itu benar-benar berpindah nama dan bank benar-benar punya jaminan, masih berjalan dengan cara lama. Alasannya bukan banknya belum siap. Alasannya ada di undang-undang.
Yang benar-benar selesai di layar
Bagian ini sudah matang dan memang menghemat banyak waktu:
- Pengisian data dan unggah dokumen. Slip gaji, rekening koran, KTP, kartu keluarga, NPWP — semuanya masuk lewat aplikasi.
- Simulasi pembiayaan. Perkiraan plafon dan cicilan berdasarkan penghasilan, sebelum berkas resmi masuk.
- Pemantauan status. Posisi berkas terlihat tanpa perlu menelepon petugas setiap minggu.
- Cek catatan kredit sendiri. Laporan SLIK bisa ditarik mandiri lewat iDebKu OJK, seperti yang kami bahas di catatan soal cek BI Checking lewat iDebKu.
- Pre-approval. Kelayakan diukur lebih dulu sebelum keliling melihat unit — urutannya kami uraikan di catatan pre-approval sebelum survei.
Nah, kalau seluruh daftar di atas dikerjakan rapi, pembeli bisa sampai ke titik "disetujui secara prinsip" tanpa sekali pun duduk di kantor cabang. Untuk pekerja kantoran di koridor Bekasi–Jakarta yang cutinya terbatas, penghematan itu nyata.
Pasal yang menahan akad tetap di satu ruangan
Undang-Undang Jabatan Notaris Pasal 16 ayat (1) huruf m mewajibkan notaris membacakan akta di hadapan penghadap, dihadiri saksi, lalu akta itu ditandatangani pada saat itu juga di hadapan semua pihak. Ini bukan anjuran tata cara; ini syarat.
Konsekuensinya diatur di pasal yang sama. Kalau syarat tersebut tidak dipenuhi, Pasal 16 ayat (9) menyatakan akta yang bersangkutan hanya memiliki kekuatan pembuktian sebagai akta di bawah tangan. Statusnya turun dari akta otentik.
Konsep cyber notary — pembuatan akta secara elektronik tanpa pembacaan dan penandatanganan di hadapan notaris — sudah lama jadi bahan kajian hukum di Indonesia. Yang belum ada adalah aturan pelaksana khusus yang mengatur pembuatannya dan menetapkan kekuatan pembuktiannya. Selama itu belum terbit, pasal di atas yang berlaku.
Kenapa Ini Bukan Sekadar Formalitas?
Soalnya yang dipertaruhkan bukan kenyamanan, tapi kekuatan pembuktian dokumen yang menaungi rumah dan utang Anda selama belasan tahun ke depan. Akta jual beli menentukan peralihan haknya sah atau tidak. Akta pemberian hak tanggungan menentukan posisi bank sebagai pemegang jaminan.
Bank menanggung risiko di sisi jaminan, dan pembeli menanggung risiko di sisi kepemilikan. Makanya tidak ada pihak di ruangan itu yang punya insentif untuk memangkas tahap ini, sekalipun aplikasinya sudah sangat rapi.
Bagian yang menuntut orang datang ke lokasi
Ada satu tahap lagi yang tidak bisa pindah ke layar, dengan alasan yang sama sekali berbeda dari urusan pasal: penilaian agunan.
Petugas penilai perlu berada di rumah itu. Mengukur ulang bangunan, memotret kondisi fisik dan jalan di depannya, mencocokkan batas tanah dengan dokumen. Foto kiriman penjual tidak menggantikan kunjungan, karena yang dinilai termasuk hal-hal yang tidak muncul di foto: lebar akses masuk, kondisi lingkungan sekitar, kesesuaian bangunan dengan gambar yang tercatat.
| Tahap | Bisa daring? | Yang harus hadir |
|---|---|---|
| Simulasi dan pengecekan kelayakan | Ya | — |
| Cek catatan kredit (SLIK/iDebKu) | Ya | — |
| Pengajuan dan unggah dokumen | Ya | — |
| Verifikasi data dan wawancara | Sebagian | Pemohon, kadang cukup lewat telepon |
| Penilaian agunan (appraisal) | Tidak | Petugas penilai, di lokasi rumah |
| Pencocokan dokumen asli | Tidak | Pemohon, membawa berkas asli |
| Akad kredit dan penandatanganan akta | Tidak | Pemohon, pasangan bila berlaku, bank, notaris/PPAT, saksi |
Perhatikan pola di kolom tengah: yang tidak bisa daring semuanya menumpuk di ujung. Jadi bukan proses yang setengah digital dari awal sampai akhir, melainkan proses yang sepenuhnya digital sampai satu titik, lalu sepenuhnya luring setelahnya.
Menyusun hari cuti di sekitar tiga tahap terakhir
Karena tahap luringnya menumpuk di belakang, penjadwalannya bisa disiapkan jauh hari. Tiga hal yang paling sering bikin jadwal melar:
Dokumen asli yang belum lengkap saat dipanggil. Berkas yang diunggah dari aplikasi tetap dicocokkan dengan aslinya. Kalau ada satu yang tertinggal, jadwal akad mundur ke slot berikutnya, dan slot notaris tidak selalu tersedia minggu itu juga.
Pasangan yang tidak bisa hadir. Untuk pemohon yang sudah menikah dan hartanya bersama, kehadiran pasangan di akad umumnya diminta. Ini yang paling sering baru disadari beberapa hari sebelum tanggalnya.
Akses ke rumah saat appraisal. Petugas penilai perlu masuk. Untuk unit yang masih dihuni penjual, ini butuh janji temu yang kadang mundur berkali-kali.
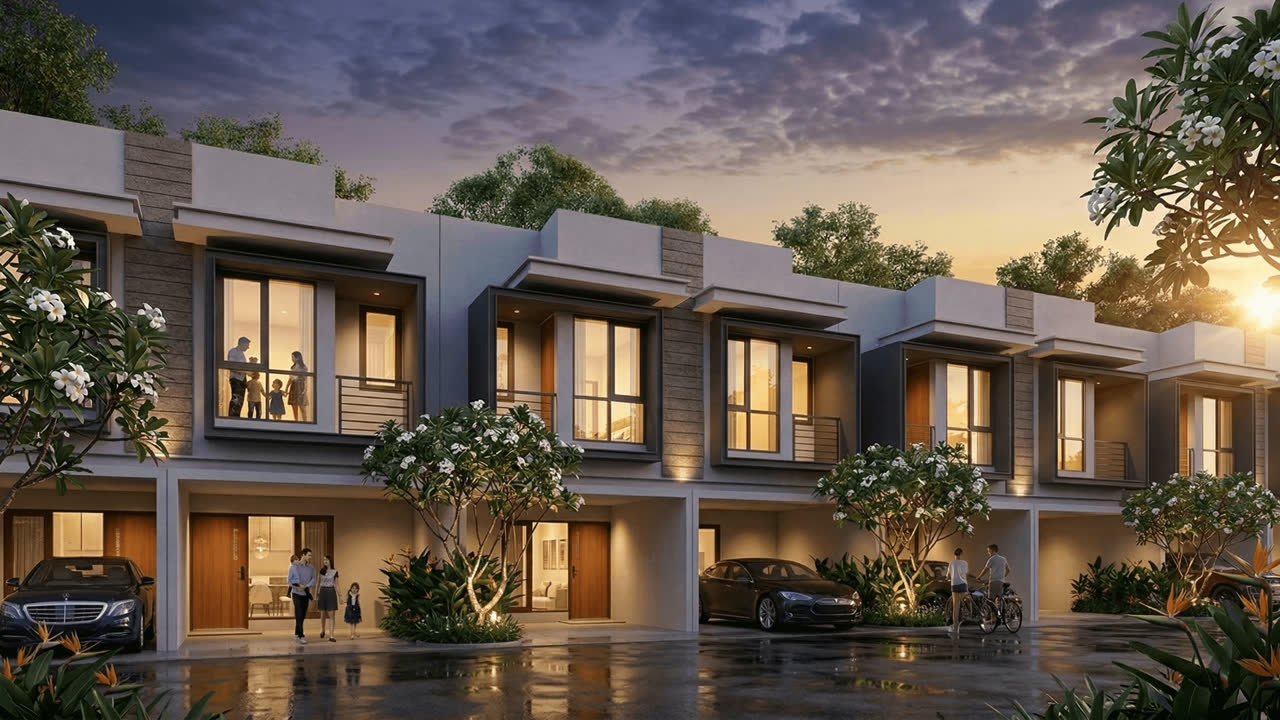
Untuk unit ready stock di perumahan, dua dari tiga hambatan itu hilang. Bangunannya sudah berdiri, jadi penilaian tidak menunggu progres konstruksi, dan akses ke unit diatur pengelola, bukan dinegosiasikan dengan penghuni lama. Rumah Emerald 70 di Jl. Raya Perjuangan, Bekasi Utara, masuk kategori ini: dua lantai, luas bangunan 70 m² di atas tanah 47,25 m², dengan pondasi bor pile.
Yang tersisa jadi tinggal satu hari: hari akad. Satu hari penuh, bukan setengah, karena pembacaan akta memakan waktu dan biasanya ada beberapa berkas yang ditandatangani berurutan.
Cara membaca janji "KPR online"
Aplikasi yang bagus memangkas antrean, bukan memangkas tahap. Jarak dari pengajuan ke persetujuan memang bisa jauh lebih pendek sekarang, dan itu perbaikan yang nyata. Tetapi jarak dari persetujuan ke kunci di tangan masih ditentukan hal-hal yang sama seperti sepuluh tahun lalu: kelengkapan dokumen asli, kesediaan semua pihak berada di satu ruangan pada hari yang sama, dan jadwal notaris.
Makanya pertanyaan yang berguna ke petugas bank bukan "bisa online semua, kan?", melainkan "tahap mana saja yang mengharuskan saya datang, dan kapan perkiraan tanggalnya". Jawaban itu yang menentukan berapa hari cuti yang perlu Anda sisihkan, dan kapan.