Sejak 2024, seluruh bank pelaksana KPR Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) wajib menyalurkan 15 persen kuotanya untuk pekerja informal. Realisasinya bergerak naik: 17 persen sepanjang 2025, lalu 18,4 persen per Mei 2026. BP Tapera menargetkan angka itu menjadi 25 persen per bank penyalur pada 2027.
Dari total KPR subsidi yang sudah tersalur, 155.244 unit atau sekitar 11 persen jatuh ke pekerja informal, mayoritas wiraswasta. Kualitas pembiayaannya disebut masih terjaga, yang artinya kelompok ini membayar sama disiplinnya dengan karyawan tetap.
Angka-angka itu datang dari dunia rumah subsidi, dan Rumah Emerald 70 di Kingspoint jelas bukan rumah subsidi. Tapi ada satu bagian dari cerita ini yang justru paling berguna buat pembeli rumah komersial: cara bank akhirnya belajar membaca penghasilan yang tidak datang lewat slip gaji. Mekanismenya bisa Anda tiru sendiri, tanpa perlu masuk skema subsidi apa pun.
Siapa yang dihitung sebagai pekerja informal
Definisinya lebih luas daripada yang biasa dibayangkan. Yang masuk kategori ini mencakup pelaku UMKM, pengemudi ojek dan taksi daring, pekerja lepas, petani, nelayan, sampai kreator konten digital.
Kesamaannya bukan pada besar kecilnya penghasilan. Banyak pemilik warung, kontraktor kecil, dan pekerja lepas di Bekasi berpenghasilan di atas karyawan kantoran seusianya. Kesamaannya ada pada bentuk buktinya: uang masuk tidak rutin di tanggal yang sama, jumlahnya naik-turun, dan tidak ada satu pun surat dari perusahaan yang menerangkan berapa penghasilan bulanan mereka.
Selama bertahun-tahun, itulah yang membuat pengajuan mereka ditolak lebih dulu di meja awal, bukan karena kemampuan bayarnya kurang.
Tiga skema yang dipakai untuk menutup celah bukti
Untuk menaikkan penyaluran ke kelompok ini, pemerintah bersama perbankan mengembangkan beberapa skema. Tiga yang paling sering disebut punya logika yang berbeda-beda.
1. Saving Plan KPR
Calon nasabah diminta menabung enam bulan berturut-turut sebelum pembiayaan diberikan, dengan jumlah tabungan minimum 120 persen dari estimasi angsuran KPR per bulan.
Skema ini menarik karena tidak meminta dokumen baru sama sekali. Yang dia minta adalah bukti perilaku. Kalau seseorang sanggup menyisihkan Rp 6 juta setiap bulan selama enam bulan tanpa putus, bank punya alasan kuat untuk percaya orang itu sanggup mencicil Rp 5 juta. Angka 120 persen itu bantalannya — ruang untuk bulan yang sepi.
2. Step-Up Installment
Angsuran disusun kecil di tahun-tahun awal, lalu naik bertahap sesuai jadwal yang disepakati di muka. Cocok untuk usaha yang penghasilannya diperkirakan menanjak, dan berisiko kalau perkiraan itu meleset.
3. Pembiayaan berbasis komunitas
Pengajuan disalurkan lewat kelompok atau paguyuban, bukan satu per satu. Rekam jejak kelompok ikut menjadi bahan penilaian bank, sehingga anggota yang datanya tipis tetap punya sandaran.
Kenapa aturan 120 persen itu layak Anda tiru meski tidak ikut skemanya
Bagian ini berlaku juga buat yang sedang menyiapkan KPR komersial untuk rumah seharga Rp 700 juta-an, jauh di luar jangkauan skema subsidi.
Bank yang menilai pengajuan wiraswasta akan meminta rekening koran, biasanya enam sampai dua belas bulan terakhir. Yang mereka baca dari sana bukan sekadar total pemasukan. Yang mereka cari adalah apakah ada uang yang tersisa dan tinggal di rekening setelah semua keperluan bulanan dibayar. Rekening dengan pemasukan Rp 40 juta yang selalu habis di tanggal 25 terbaca lebih lemah daripada rekening dengan pemasukan Rp 20 juta yang menyisakan Rp 6 juta setiap bulan.
Skema Saving Plan pada dasarnya cuma memformalkan satu kebiasaan: bayar cicilan Anda ke rekening sendiri dulu selama enam bulan, sebelum bank yang menagihnya.
Jadi kalau target angsuran Anda Rp 5 juta per bulan, mulailah memindahkan Rp 6 juta ke rekening terpisah setiap bulan sejak sekarang. Enam bulan kemudian Anda punya dua hal sekaligus: rekening koran yang terbaca disiplin, dan Rp 36 juta yang bisa menambah uang muka. Dua-duanya menaikkan peluang persetujuan, dan yang kedua menurunkan pokok pinjaman.
Yang perlu disiapkan wiraswasta sebelum mengajukan
Berkas untuk pengaju berpenghasilan tidak tetap lebih tebal daripada karyawan, dan sebagian butuh waktu untuk dikumpulkan. Susunannya biasanya seperti ini:
| Dokumen | Rentang waktu | Yang dibaca bank |
|---|---|---|
| Rekening koran usaha atau pribadi | 6–12 bulan terakhir | Pola pemasukan, sisa saldo, keteraturan |
| NPWP dan SPT Tahunan | 1–2 tahun terakhir | Penghasilan yang Anda akui sendiri |
| Izin usaha atau NIB | Masih berlaku | Usahanya nyata dan tercatat |
| Laporan keuangan sederhana | 1 tahun terakhir | Omzet dikurangi biaya, bukan omzet saja |
| Catatan kewajiban berjalan | Posisi terkini | Cicilan lain, kartu kredit, paylater |
Baris terakhir yang paling sering diremehkan. Fasilitas paylater yang menganggur tetap terbaca sebagai fasilitas aktif dan ikut menekan plafon yang bisa Anda dapat. Tutup yang tidak terpakai sebelum mengajukan, bukan setelah ditolak.
Satu catatan soal SPT: sebagian pelaku usaha melaporkan penghasilan seminimal mungkin untuk menekan pajak, lalu terkejut saat plafon KPR yang keluar juga minimal. Dua angka itu dibaca dari dokumen yang sama. Perubahan tarif dan skema PPh final untuk pelaku usaha kecil kami bahas terpisah di PPh final UMKM 0,5 persen dan efeknya buat pemilik ruko.
Kalau bank tetap belum bisa membaca angka Anda
Ada jalur lain yang tidak melewati penilaian bank sama sekali, yaitu pembayaran bertahap langsung ke pengembang. Konsekuensinya berbeda: tenornya jauh lebih pendek, angsurannya lebih besar, dan tidak ada pihak ketiga yang ikut memeriksa legalitas unitnya untuk Anda. Perbandingan lengkap kedua jalur ada di cash bertahap ke developer vs KPR bank.
Untuk yang ingin kepastian besaran angsuran sejak awal tanpa risiko bunga mengambang, skema pembiayaan syariah punya karakter yang berbeda lagi, dan biaya kepastian itu ada angkanya. Kami uraikan di KPR syariah 2026.
Yang berubah kalau target 25 persen tercapai
Kenaikan kuota dari 15 ke 25 persen berlaku di jalur subsidi, jadi tidak langsung menyentuh pembeli rumah komersial. Efek tidak langsungnya yang layak diperhatikan: setiap bank yang menaikkan porsi penyaluran ke pekerja informal harus lebih dulu membangun cara menilai penghasilan tidak tetap secara massal. Kemampuan itu tidak berhenti di produk subsidi.
Artinya dalam beberapa tahun ke depan, pengaju wiraswasta di segmen komersial kemungkinan menghadapi meja yang lebih terlatih membaca rekening koran ketimbang mencari slip gaji yang tidak akan pernah ada. Sambil menunggu, yang bisa Anda kerjakan hari ini tetap sama: enam bulan, 120 persen, satu rekening terpisah.
Kasus khusus: wiraswasta yang membeli ruko
Pengajuan untuk ruko dinilai dengan lensa yang agak berbeda, dan sering kali justru lebih ramah untuk pengaju berpenghasilan tidak tetap. Alasannya, unit yang dibeli ikut menjadi bagian dari cerita penghasilan itu sendiri.
Bank akan menanyakan hal-hal yang tidak muncul pada pengajuan rumah tinggal: usaha apa yang akan berjalan di sana, apakah lokasinya menggantikan sewa yang selama ini Anda bayar, dan berapa besar sewa itu. Biaya sewa yang hilang adalah angka nyata yang bisa dimasukkan ke perhitungan kemampuan bayar, dan angka itu ada di kuitansi, bukan di proyeksi.
Yang perlu disiapkan berarti bertambah dua: bukti pembayaran sewa tempat usaha selama ini, dan gambaran singkat rencana pemakaian unit. Sisanya sama, termasuk enam bulan latihan menyisihkan angsuran. Untuk unit tiga lantai, satu hal lagi yang layak dihitung sejak awal adalah rencana pemanfaatan lantai atas, karena itu yang membedakan ruko yang dipakai sendiri dari ruko yang sebagian ruangnya menganggur.
Menghitung mundur dari unitnya
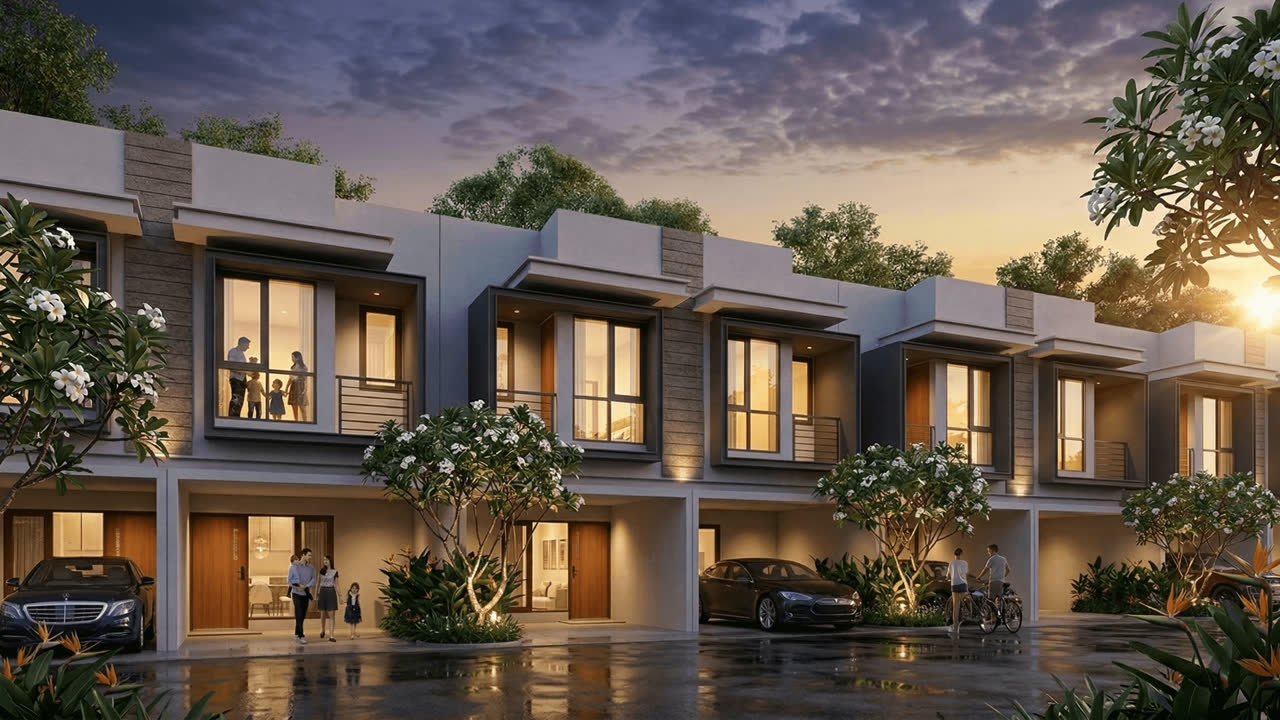
Rumah Emerald 70 di Kingspoint Private Residences berdiri dua lantai di atas LT 47,25 m² dengan LB 70 m² dan dimensi 4,5 m × 10,5 m, harga Rp 700 juta-an sudah termasuk PPN, dengan cicilan mulai Rp 5 juta per bulan. Ruko Sapphire tiga lantai plus rooftop ada di Rp 1,9 M-an dengan LT 72 m² dan LB 172 m².
Kalau angsuran Rp 5 juta itu yang Anda bidik, angka latihannya Rp 6 juta per bulan mulai bulan ini. Spesifikasi lengkap kedua produk beserta simulasi pembiayaan bisa diminta lewat halaman Emerald 70, dan tim pemasaran di Jl. Raya Perjuangan bisa memeriksa kesiapan berkas Anda sebelum berkas itu masuk ke bank.
Catatan: tulisan ini bersifat edukatif dan umum, bukan nasihat keuangan atau kuotasi bank. Data kuota dan realisasi penyaluran KPR FLPP untuk pekerja informal dikutip dari pemberitaan dan keterangan resmi per 2026, dan ketentuan setiap bank dapat berbeda serta berubah sewaktu-waktu. Simulasi angsuran bersifat ilustratif.