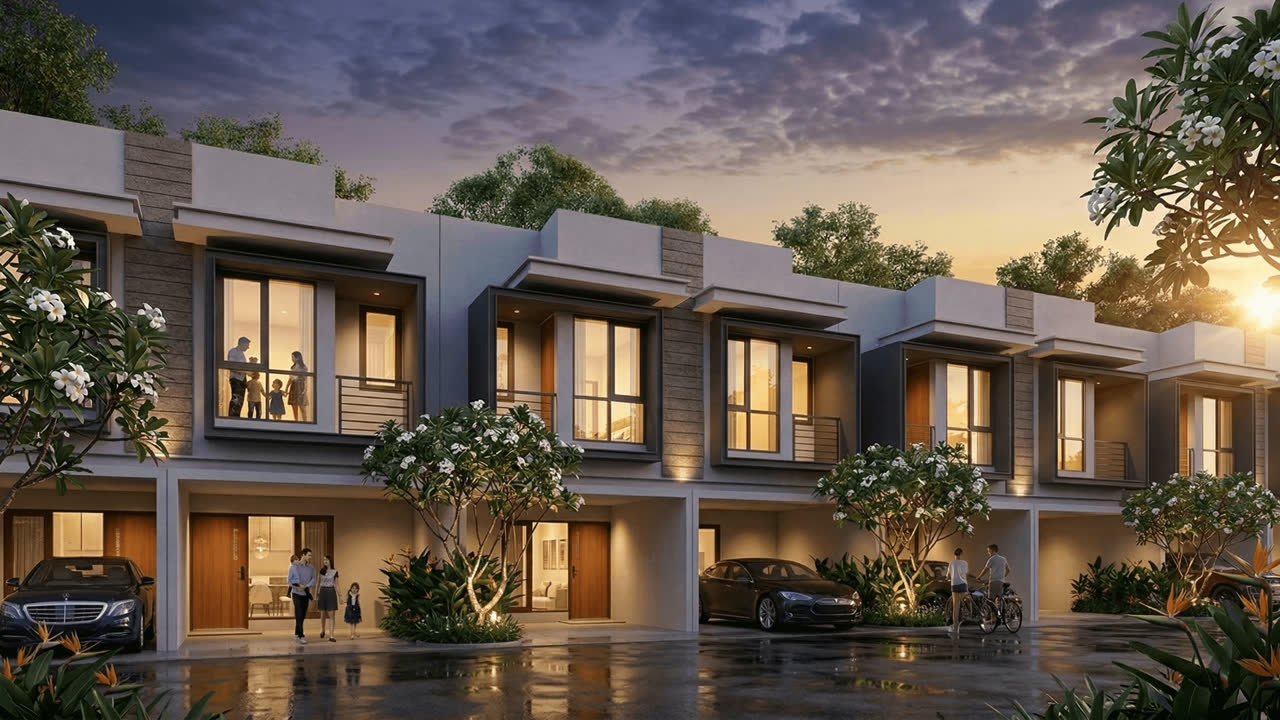
Rumah Emerald 70 di Kingspoint, Jl. Raya Perjuangan, Bekasi Utara, dipasarkan di harga Rp700 jutaan dengan cicilan mulai Rp5 juta per bulan. Lokasinya lima menit dari Stasiun Bekasi dan Summarecon Mall, sehingga sebagian pembeli menghitungnya sebagai rumah kedua: disewakan dulu, uang sewanya menutup sebagian cicilan. Ada juga yang berencana menambah kamar atau mengganti tampak depan sebelum menempati.
Selama KPR berjalan, rumah itu jadi jaminan bank lewat hak tanggungan. Akta jaminannya boleh memuat janji yang membatasi kedua rencana tadi, termasuk satu kebiasaan yang umum dalam sewa rumah: uang sewa setahun dibayar di depan.
Pasal 11 UU Hak Tanggungan dan Janji di APHT
Saat akad KPR, Anda menandatangani perjanjian kredit dengan bank, lalu hak tanggungan dipasang lewat Akta Pemberian Hak Tanggungan (APHT) yang dibuat PPAT. Pasal 11 ayat (2) UU Nomor 4 Tahun 1996 tentang Hak Tanggungan memuat daftar janji yang boleh dicantumkan di APHT. Dua yang pertama berlaku untuk rencana menyewakan dan merenovasi:
- Huruf a: janji yang membatasi kewenangan pemilik untuk menyewakan rumah, menentukan atau mengubah jangka waktu sewa, dan/atau menerima uang sewa di muka, kecuali dengan persetujuan tertulis lebih dahulu dari bank.
- Huruf b: janji yang membatasi kewenangan pemilik untuk mengubah bentuk atau tata susunan rumah, kecuali dengan persetujuan tertulis lebih dahulu dari bank.
Penjelasan pasal itu menyebut janji-janji ini fakultatif. Bank dan pemilik bebas mencantumkannya atau tidak, dan APHT tetap sah tanpanya. Kalau dicantumkan lalu APHT didaftarkan di Kantor Pertanahan, janji itu juga mengikat pihak ketiga, termasuk penyewa. Penjelasan huruf a dan b menambahkan bahwa pemilik tetap boleh menyewakan atau mengubah rumah asal sudah mengantongi persetujuan tertulis bank.
Karena itu, langkah pertamanya sederhana: buka salinan APHT dan perjanjian kredit Anda, lalu cari kata menyewakan, uang sewa di muka, mengubah bentuk, dan persetujuan tertulis. Kalau salinan APHT tidak Anda pegang, minta ke PPAT yang menangani akad.
Contoh: Penyewa yang Membayar Setahun di Depan
Bayangkan Anda menemukan penyewa untuk Emerald 70 yang siap membayar sewa setahun penuh di muka. Kalau APHT Anda memuat janji huruf a, transaksi itu bisa terkena janji tersebut dari tiga sisi: menyewakannya, menentukan masa sewa satu tahun, dan menerima uangnya di depan. Undang-undang merangkai ketiganya dengan "dan/atau", jadi masing-masing bisa dibatasi sendiri. Minta satu surat persetujuan yang menyebut ketiganya sekaligus. Tahun depan, perpanjangan sewa juga masuk karena itu mengubah jangka waktu sewa.
Untuk renovasi, ukurannya huruf b. Undang-undang tidak merinci pekerjaan apa saja yang termasuk "mengubah bentuk atau tata susunan". Menambah lantai atau membongkar dinding struktur kemungkinan besar masuk; mengganti tampak depan belum tentu; cat ulang dan ganti keramik umumnya tidak dianggap mengubah bentuk. Batas pastinya ditentukan bunyi klausul di dokumen Anda dan cara bank membacanya, jadi untuk pekerjaan yang meragukan, tanyakan lewat surat. Jawaban tertulis tetap berlaku walaupun petugas bank berganti.
Menjual rumah atau mengoperkan kreditnya ke orang lain diatur perjanjian kredit dan ketentuan oper kredit masing-masing bank. Rumah KPR subsidi punya aturan yang jauh lebih ketat; rinciannya ada di artikel larangan oper kredit rumah subsidi.
Akibat Menyewakan Tanpa Izin
UU Hak Tanggungan tidak memuat denda untuk pemilik yang melanggar janji ini. Akibatnya diatur perjanjian kredit. Banyak perjanjian kredit memasukkan pelanggaran ketentuan jaminan ke daftar keadaan cidera janji, dan cidera janji membuka jalan bagi bank untuk menagih seluruh sisa utang atau menjalankan eksekusi hak tanggungan. Nomor pasalnya berbeda di tiap bank; cari bagian "cidera janji" atau "wanprestasi".
Penyewa ikut menanggung risikonya. APHT boleh memuat janji bahwa pemilik akan mengosongkan rumah saat eksekusi (Pasal 11 ayat 2 huruf j). Kalau cicilan macet dan rumah dilelang, penyewa yang sudah membayar setahun di muka berada di posisi sulit, dan bisa menuntut sisa uang sewanya dari Anda. Alur dari tunggakan pertama sampai lelang ada di artikel garis waktu KPR macet.
Asuransi juga perlu dicek. Pasal 11 ayat (2) huruf i membolehkan janji bahwa bank memperoleh seluruh atau sebagian uang asuransi untuk melunasi utang kalau rumah diasuransikan. Kalau janji itu ada dan rumah terbakar saat disewa, uang klaimnya bisa diambil bank lebih dulu. Pastikan polis tetap aktif selama rumah dihuni penyewa.
Surat Permohonan ke Bank
- Alamatkan ke kantor cabang bank pemberi KPR, bagian kredit konsumer atau unit yang mengelola rekening KPR Anda, dengan nomor perjanjian kredit.
- Untuk sewa: lampirkan draf perjanjian sewa, identitas penyewa, masa sewa, nilai sewa, dan cara bayarnya. Klausul yang perlu ada di perjanjian sewa sendiri, seperti deposit, IPL, dan perbaikan, ada di panduan perjanjian sewa rumah cluster.
- Untuk renovasi: lampirkan gambar rencana, perkiraan biaya, dan PBG bila pekerjaannya mewajibkan. Persetujuan bank tidak menggantikan PBG; kapan PBG wajib dijelaskan di artikel renovasi dan PBG.
- Simpan jawaban tertulisnya bersama salinan APHT. Kalau janjinya ada di APHT, persetujuan lisan petugas tidak memenuhi syarat "persetujuan tertulis lebih dahulu".
Lama proses dan biayanya tidak diatur undang-undang, jadi tanyakan keduanya saat surat diserahkan, dan tunda serah kunci ke penyewa sampai jawabannya keluar.
Membeli Emerald 70 untuk Disewakan
Rumah Emerald 70 punya dua lantai dengan luas bangunan 70 m² dan pondasi bor pile, di kawasan bebas banjir dekat jalur KRL. Kalau rencananya disewakan, tanyakan ke tim pemasaran bank rekanan mana yang dipakai, lalu minta bank menjelaskan klausul sewa dan renovasinya sebelum akad. Spesifikasi unit ada di halaman Rumah Emerald.
Tanya-Jawab
Apakah rumah yang masih KPR boleh disewakan?
Boleh. Kalau APHT memuat janji Pasal 11 ayat (2) huruf a UU 4/1996, atau perjanjian kredit membatasinya, Anda perlu persetujuan tertulis bank lebih dahulu.
Kenapa uang sewa setahun di muka perlu diperhatikan?
Pasal 11 ayat (2) huruf a menyebut "menerima uang sewa di muka" sebagai kewenangan yang bisa dibatasi, terpisah dari menyewakan itu sendiri.
Apakah renovasi rumah KPR perlu izin bank?
Perlu kalau pekerjaannya mengubah bentuk atau tata susunan rumah dan APHT memuat janji huruf b. Persetujuan bank terpisah dari PBG, dan keduanya bisa sama-sama wajib.
Rujukan:
- UU Nomor 4 Tahun 1996 tentang Hak Tanggungan, Pasal 11 ayat (2) dan Penjelasannya (salinan resmi dari peraturan.go.id)
Artikel ini bersifat informatif dan bukan nasihat hukum. Bunyi janji di APHT dan perjanjian kredit berbeda antar-bank; konfirmasi ke bank pemberi KPR atau PPAT Anda.