Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menyebut revisi aturan tarif premi asuransi harta benda dan kendaraan ditahan dulu. "Kajian tersebut dilakukan untuk memastikan bahwa tarif yang ditetapkan mencerminkan profil risiko yang sebenarnya, …" katanya, dalam berita ifakta.co tanggal 30 Juli 2026. Kontan melaporkan penundaan yang sama pada 4 Agustus 2026.
Artinya, per Oktober 2026 premi asuransi kebakaran untuk rumah, toko, dan ruko masih mengacu pada Surat Edaran OJK Nomor 6/SEOJK.05/2017, yang berlaku sejak 1 April 2017. Surat edaran ini menetapkan batas bawah dan batas atas tarif berdasarkan dua hal: jenis okupasi (penggunaan bangunan) dan kelas konstruksi.
Lampiran I tidak punya kode khusus "ruko". Kode rumah tinggal (2976) malah tertulis eksplisit "not classified as shop houses (ruko)". Jadi tarif sebuah ruko ditentukan oleh apa yang terjadi di dalamnya.
Tarif per Jenis Usaha, Kelas Konstruksi 1
Ruko beton dengan rangka, dinding, lantai, dan penutup atap dari bahan tidak mudah terbakar umumnya masuk kelas konstruksi 1, kelas dengan tarif paling rendah. Tabel berikut mengutip Lampiran I SEOJK 6/2017 untuk jaminan dasar (kebakaran, petir, ledakan, kejatuhan pesawat, asap), lalu kami hitung menjadi premi tahunan per Rp1 miliar nilai pertanggungan.
| Kode okupasi | Penggunaan | Tarif (‰ per tahun) | Premi per Rp1 miliar |
|---|---|---|---|
| 2934 | Toko non-jaringan | 1,520 – 1,900 | Rp1,52 – 1,90 juta |
| 2945 | Restoran, kafe (bangunan permanen) | 1,479 – 1,849 | Rp1,48 – 1,85 juta |
| 2930 | Apotek | 0,889 – 1,112 | Rp0,89 – 1,11 juta |
| 2947 | Salon, pangkas rambut | 0,781 – 0,976 | Rp0,78 – 0,98 juta |
| 2971 | Kantor (sampai 6 lantai) | 0,368 – 0,460 | Rp0,37 – 0,46 juta |
| 2976 | Rumah tinggal, bukan ruko (pembanding) | 0,294 – 0,328 | Rp0,29 – 0,33 juta |
Selisihnya besar. Ruko yang dipakai sebagai toko membayar sekitar empat kali tarif ruko yang dipakai kantor, dan lebih dari lima kali tarif rumah tinggal. Dalam praktik, sejumlah perusahaan asuransi memetakan ruko yang dipakai berdagang ke kode 2934; ringkasan produk Mandiri AXA, misalnya, memberi label "Toko / Individual shop / shophouse" pada kode itu. Kode untuk ruko yang masih kosong atau hanya dihuni tidak diatur dalam surat edaran dan ditentukan oleh underwriter.
Konsekuensinya, kalau penggunaan berubah (misalnya lantai dasar yang tadinya kantor disewakan ke kafe), perusahaan asuransi perlu diberi tahu. Asuransi Central Asia dalam penjelasannya soal polis KPR menyebut pemegang polis wajib melaporkan perubahan menjadi toko, kantor, atau gudang agar okupasinya disesuaikan.
Nilai pertanggungan: biaya membangun ulang, bukan harga beli
Harga ruko sudah termasuk tanah, padahal tanah tidak terbakar. Yang diasuransikan adalah bangunan, dan nilai wajarnya adalah biaya membangun kembali. Tapi jangan juga menurunkan angkanya demi premi murah. Polis Standar Asuransi Kebakaran Indonesia (PSAKI) Pasal 12 menyatakan, jika harga pertanggungan lebih kecil dari nilai sebenarnya, tertanggung dianggap menanggung sendiri selisihnya secara proporsional. Contoh hitungannya: bangunan bernilai Rp1 miliar diasuransikan Rp500 juta, lalu terjadi kerugian Rp200 juta. Klaim yang dibayar hanya separuhnya, Rp100 juta, dan itu pun sebelum dipotong risiko sendiri. Prinsip yang sama ada di Pasal 253 KUHD.
Untuk toko (kelompok okupasi 293), SEOJK 6/2017 juga menetapkan risiko sendiri minimum untuk kerusakan fisik: 5% dari kerugian yang disetujui atau 0,1% dari total nilai pertanggungan, mana yang lebih besar.
Tiga Kepentingan dalam Satu Ruko
Polis kebakaran standar menjamin harta benda yang tertulis di polis. Untuk ruko yang berisi usaha, ada tiga kepentingan yang berbeda dan masing-masing perlu disebut sendiri.
1. Bangunan. Struktur, dinding, atap, instalasi tetap. Ini yang biasanya wajib saat KPR. Halaman KPR BCA, yang juga melayani pembelian ruko, mencantumkan syarat "wajib menutup asuransi (jiwa dan kebakaran) dengan syarat banker's clause". Menurut Asuransi Central Asia, polis seperti ini dibuat saat akad, ketika unit masih kosong, sehingga yang dijamin hanya fisik bangunan.
2. Isi dan stok. Rak, mesin kopi, AC, komputer kasir, dan barang dagangan. Tidak satu pun ikut terlindungi kalau polis hanya menyebut bangunan. Perhatikan juga PSAKI butir 2.2.1: barang milik pihak lain yang dititipkan atau dijual atas dasar komisi (konsinyasi) tidak dijamin kecuali disebut khusus di ikhtisar polis.
3. Gangguan usaha. PSAKI mengecualikan "segala macam bentuk gangguan usaha". Perlindungan omzet yang hilang selama ruko diperbaiki dibeli sebagai perluasan (business interruption). Tarifnya berupa persentase dari tarif properti sesuai lama masa ganti rugi (40% untuk 3 bulan, 60% untuk 6 bulan, 100% untuk 12 bulan), lalu dikenakan pada nilai pertanggungan gangguan usaha, bukan pada nilai bangunan. Menurut Indonesia Re dalam artikelnya Juni 2025, jaminan ini hanya berjalan kalau gangguannya berasal dari kerusakan fisik yang klaimnya sah di polis properti induk. Tanpa polis bangunan atau isi yang aktif, polis gangguan usaha tidak bisa dipakai. Untuk okupasi perdagangan, SEOJK 6/2017 juga mencantumkan masa tunggu (time excess) 7 hari.
Perluasan yang Relevan untuk Ruko di Kota Bekasi
Untuk gempa bumi, Lampiran III SEOJK 6/2017 menempatkan Kota Bekasi di zona 4 (Kabupaten Bekasi di zona 3). Bangunan komersial berangka beton bertulang sampai 9 lantai di zona 4 dikenai tarif tetap 1,43‰, atau sekitar Rp1,43 juta per Rp1 miliar per tahun. Potongan tarif untuk pertanggungan besar (mulai USD100 juta) juga tidak berlaku untuk gempa. Risiko sendirinya dihitung 2,5% dari total nilai pertanggungan, bukan dari nilai kerugian. Untuk bangunan Rp1 miliar, itu berarti Rp25 juta pertama ditanggung sendiri.
Untuk banjir, Lampiran II menetapkan tarif zona 1 wilayah Jakarta, Banten, dan Jawa Barat sebesar 0,050% sampai 0,055%, atau Rp500 ribu sampai Rp550 ribu per Rp1 miliar. Zona 1 adalah daerah yang tidak pernah banjir atau genangannya paling tinggi 30 cm. Zona di atasnya mendapat tambahan tarif yang ditentukan underwriter, dan risiko sendiri banjir untuk kerusakan fisik ditetapkan 10% dari ganti rugi yang disetujui. Lampiran II merujuk endorsement AAUI 4.3A, yang mencakup banjir, angin topan, badai, dan kerusakan akibat air.
Kalau Ruko Disewakan: Siapa Mengasuransikan Apa?
Pembagiannya mengikuti siapa yang punya kepentingan atas barangnya. Pasal 250 KUHD pada intinya menyatakan penanggung tidak wajib mengganti kerugian jika tertanggung tidak punya kepentingan atas barang yang diasuransikan.
| Objek | Diasuransikan oleh | Dasar |
|---|---|---|
| Bangunan ruko | Pemilik | KUHPerdata Pasal 1565: penyewa tidak bertanggung jawab atas kebakaran, kecuali pemilik membuktikan kesalahan penyewa |
| Interior dan renovasi buatan penyewa | Penyewa | Pasal 1567: penyewa boleh mengambil kembali tambahan yang ia buat sendiri, selama bisa dilepas tanpa merusak |
| Stok dan peralatan usaha | Penyewa | Kepentingan atas barang ada pada penyewa (Pasal 250 KUHD) |
| Omzet yang hilang | Penyewa | Perluasan gangguan usaha, menempel pada polis properti penyewa |
Karena beban pembuktian ada di pemilik, tanpa asuransi kerugian kebakaran umumnya jatuh ke pemilik. Pasal 1553 menambahkan risiko lain: jika barang sewaan musnah sama sekali karena kejadian tak disengaja, perjanjian sewa gugur demi hukum, dan pemasukan sewa ikut berhenti.
Ketentuan KUHPerdata ini bisa diatur lain dalam kontrak. Tuliskan di perjanjian sewa siapa mengasuransikan apa, minta salinan polis penyewa, dan sebutkan okupasi usahanya. Kalau penyewa membuka kafe, polis bangunan pemilik juga harus menyebut okupasi kafe, bukan toko atau kantor. Panduan menyusun kontraknya ada di artikel perjanjian sewa dan KUHPerdata.
Tanggung gugat ke pengunjung
Kami tidak menemukan aturan yang mewajibkan toko atau kafe kecil membeli asuransi tanggung gugat publik. UU 40/2014 tentang Perasuransian mendefinisikan program asuransi wajib sebagai program yang diwajibkan peraturan perundang-undangan. Tetapi tanggung jawab perdatanya tetap ada. Pasal 1369 KUHPerdata membebankan kerugian akibat ambruknya gedung kepada pemilik jika penyebabnya kelalaian pemeliharaan atau cacat pembangunan. Pasal itu menyebut pemilik gedung, tanpa membedakan apakah gedung sedang disewakan. Untuk usaha yang ramai pengunjung, asuransi tanggung gugat publik layak ditanyakan ke agen. Tarifnya tidak diatur SEOJK 6/2017, jadi bandingkan beberapa penawaran.
Ruko Sapphire: Satu Bangunan, Beberapa Okupasi
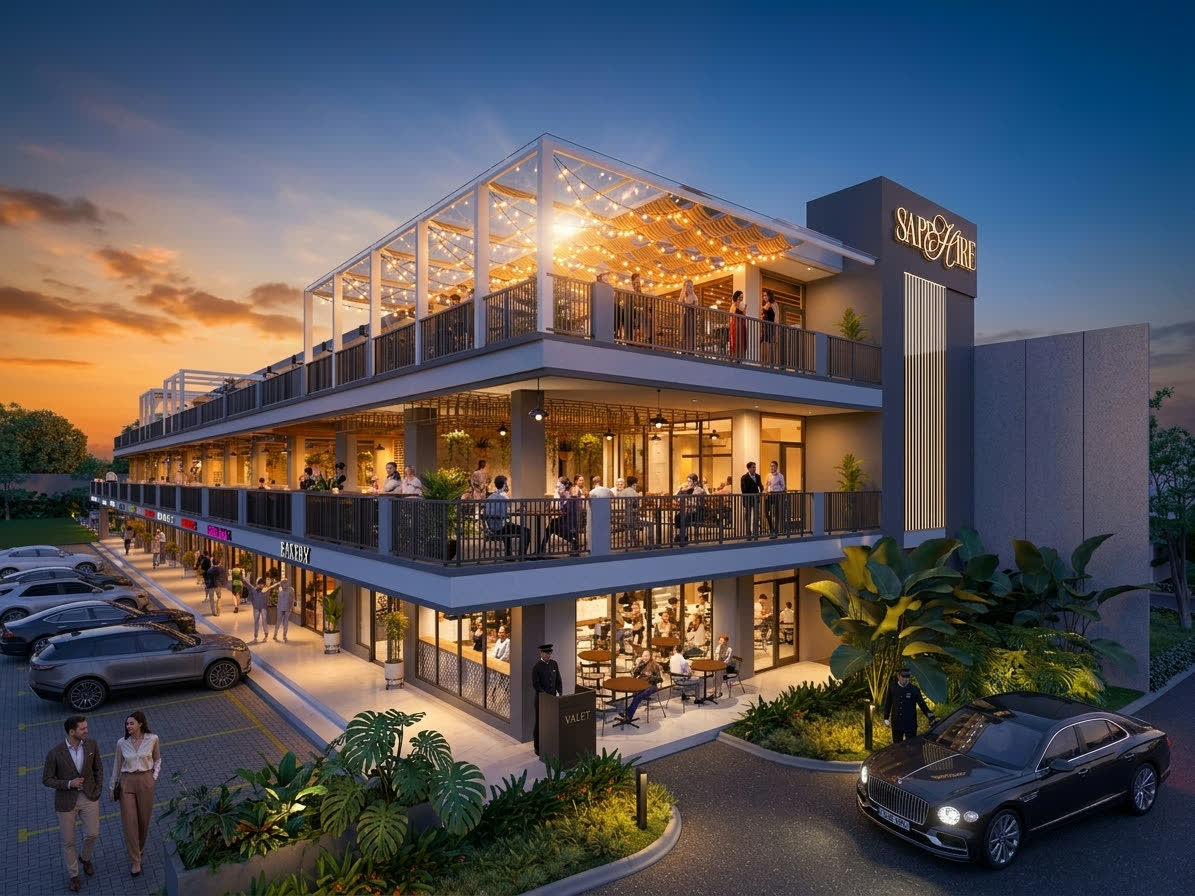
Ruko Sapphire di Jl. Raya Perjuangan, Bekasi Utara, punya tiga lantai plus rooftop dengan luas bangunan 172 m². Bayangkan lantai dasarnya disewakan ke kafe sementara lantai dua dipakai sebagai kantor sendiri. Menurut tabel di atas, tarif kafe sekitar empat kali tarif kantor, padahal keduanya ada di bangunan yang sama. Tulis semua penggunaan itu di formulir penutupan asuransi, karena dari situ underwriter menentukan okupasi dan tarifnya. Spesifikasi unitnya ada di halaman Ruko Sapphire.
Tanya-Jawab
Apakah ada kode okupasi khusus ruko dalam tarif asuransi kebakaran?
Tidak. Lampiran I SEOJK 6/SEOJK.05/2017 tidak punya kode ruko, dan kode rumah tinggal 2976 justru mengecualikan ruko. Tarifnya mengikuti penggunaan: toko 2934, restoran atau kafe 2945, kantor 2971, dan seterusnya.
Berapa premi asuransi kebakaran ruko yang dipakai toko?
Untuk kode 2934 kelas konstruksi 1, tarifnya 1,520 sampai 1,900 per mil per tahun, atau sekitar Rp1,52 juta sampai Rp1,9 juta per Rp1 miliar nilai bangunan, untuk jaminan dasar saja.
Apakah asuransi kebakaran dari KPR menanggung stok barang?
Umumnya tidak. Polis KPR dibuat saat akad ketika unit masih kosong, sehingga hanya menjamin bangunan. Isi, stok, dan barang titipan perlu disebut terpisah di polis.
Kalau ruko disewakan, siapa yang mengasuransikan bangunannya?
Pemilik. Menurut Pasal 1565 KUHPerdata, penyewa tidak bertanggung jawab atas kebakaran kecuali pemilik membuktikan kesalahan penyewa. Penyewa mengasuransikan stok, peralatan, interior buatannya, dan gangguan usahanya sendiri.
Dasar tulisan ini: SEOJK Nomor 6/SEOJK.05/2017 beserta Lampiran I, II, dan III; ifakta.co (30 Juli 2026) dan Kontan (4 Agustus 2026) soal penundaan revisinya; teks PSAKI revisi AAUI (2025); halaman KPR BCA; ringkasan produk asuransi kebakaran Mandiri AXA; artikel Asuransi Central Asia (26 September 2022) dan Indonesia Re (23 Juni 2025); KUHD Pasal 250 dan 253; KUHPerdata Pasal 1369, 1553, 1565, dan 1567; UU 40/2014. Contoh angka adalah ilustrasi. Artikel ini informatif, bukan nasihat asuransi atau hukum.